14 % de vos revenus pour la santé
Résumé IA
En 2023, le reste à charge moyen en santé s’élève à 150 euros par an, mais la facture totale pèse 14 % des revenus, selon une étude de la Drees. Les plus modestes sont les mieux protégés, tandis que retraités et malades chroniques supportent des coûts plus élevés. Le financement repose principalement sur les actifs.
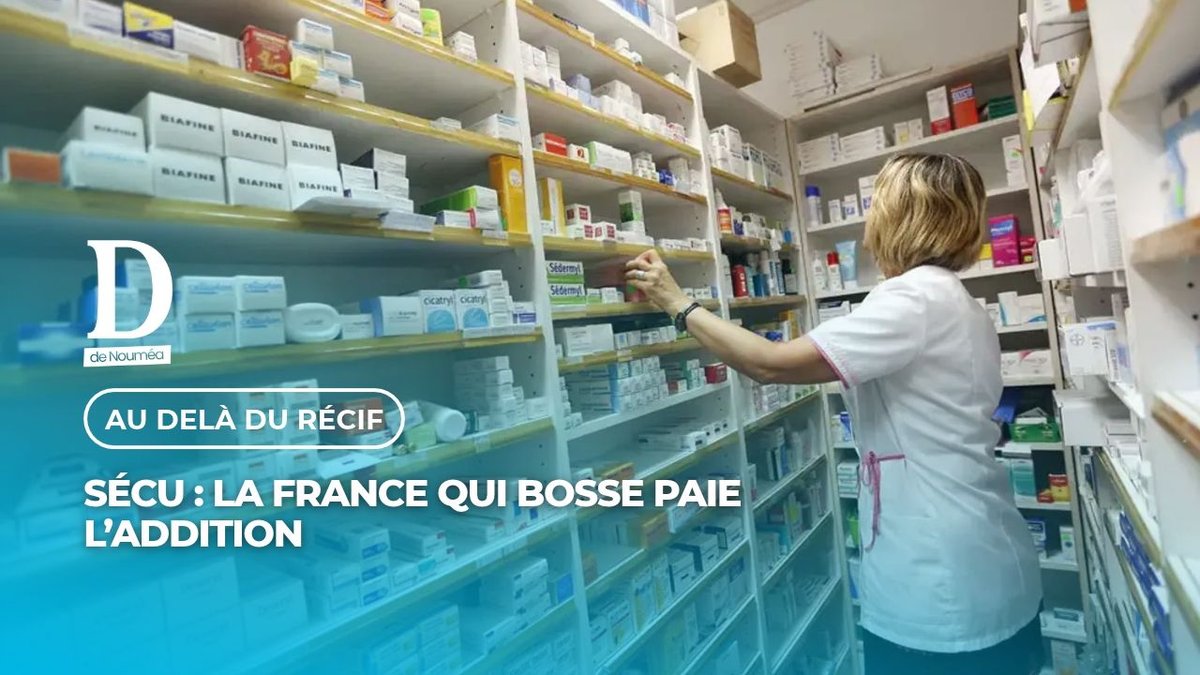
150 euros par an. C’est en moyenne ce qu’il reste à payer de sa poche après la Sécu et la mutuelle.
Ce chiffre a l’air modeste. La facture complète de la santé, elle, pèse 14 % du revenu des ménages, et ce sont d’abord ceux qui travaillent qui la paient.
Un reste à charge contenu, mais pas pour tout le monde
Le constat est posé noir sur blanc. Dans une étude publiée le 5 novembre 2026, la Direction de la recherche, des études, de l’évaluation et des statistiques (Drees) passe au crible le reste à charge en santé et le coût de la complémentaire pour les assurés en 2023.
Deux conclusions ressortent. Pour certains patients, le reste à charge après remboursement des mutuelles reste élevé. Et c’est l’assurance maladie obligatoire, pas les complémentaires privées, qui réduit les inégalités de niveau de vie.
Il faut regarder les chiffres de près.
En 2023, chaque Français a présenté en moyenne 3 150 euros de dépenses de santé au remboursement de l’assurance maladie obligatoire (AMO).
L’AMO en prend 81 % à sa charge. Les complémentaires santé, qui couvrent 97 % de la population, en remboursent 15 %.
Reste donc 150 euros pour le patient. Sur cette somme, 120 euros relèvent de la liberté tarifaire : dépassements d’honoraires, équipements dentaires, optiques et audiologiques. Les franchises et participations forfaitaires représentent 20 euros.
Ce reste à charge n’est pas le même pour tous.
Il augmente d’abord avec le niveau de vie. Les 10 % de patients les plus modestes paient 80 euros par an, les 10 % les plus aisés 250 euros. Les ménages modestes consomment moins de soins soumis à la liberté tarifaire. Les bénéficiaires de la complémentaire santé solidaire (C2S) sont exonérés des franchises médicales, et aucun dépassement d’honoraires ne peut leur être facturé.
Voilà qui tranche avec le discours habituel sur une France des plus fragiles abandonnée par son système de soins. Les chiffres montrent l’inverse. Les plus modestes sont les mieux protégés.
Le reste à charge augmente aussi avec l’âge, et plus nettement.
Seniors et malades chroniques en première ligne
Entre 20 et 39 ans, on paie 80 euros par an. Entre 40 et 59 ans, 150 euros. De 60 à 69 ans, 220 euros. Après 70 ans, 290 euros.
L’écart a une explication. Les plus de 70 ans consomment des soins mieux remboursés par l’AMO, notamment grâce au dispositif des affections de longue durée (ALD). Mais ils sont le plus souvent couverts par des contrats de mutuelle individuels, moins protecteurs que les contrats collectifs d’entreprise pour les soins à liberté tarifaire.
Une fois à la retraite, on perd la mutuelle d’entreprise et on paie davantage, pour une couverture moins bonne.
Les patients en ALD en font aussi les frais.
Contrairement à une idée reçue, ils ne sont exemptés ni des franchises ni des frais liés à la liberté tarifaire. Leur reste à charge atteint 240 euros en moyenne. Pour 20 % d’entre eux, il monte à 870 euros par an.
Pour un malade chronique, la somme est lourde.
Ce que coûte vraiment la santé, et qui la finance
La Drees va plus loin que le seul reste à charge. Elle additionne tout ce que les ménages paient pour leur santé : les restes à charge après remboursement, les primes versées aux complémentaires et les prélèvements qui financent l’AMO.
Au total, cela représente en moyenne 14 % de leur revenu en 2023.
Chez les ménages de moins de 65 ans, la part grimpe à 16 % : 13 % pour les plus modestes, 17 % pour les plus aisés. La raison est simple. Les cotisations maladie pèsent lourd dans le financement de l’AMO, et ce sont les actifs qui les versent.
Chez les 65 ans et plus, la part tombe à 11 %, avec 15 % pour les plus démunis et 10 % pour les plus favorisés. Ces ménages contribuent moins au financement de l’AMO, mais leurs restes à charge et leurs cotisations de mutuelle sont plus élevés.
La solidarité nationale repose d’abord sur la France qui travaille.
L’étude décrit précisément le mécanisme. L’assurance maladie obligatoire organise d’importants transferts entre individus selon leur niveau de vie. Son financement est progressif : il pèse davantage dans le revenu des ménages aisés. Les prestations, elles, varient peu selon le revenu, et représentent donc des montants importants pour les ménages modestes au regard de leurs ressources.
L’AMO réduit donc les écarts de niveau de vie.
Les complémentaires santé, à l’inverse, n’opèrent presque aucun transfert entre niveaux de vie. Seule la C2S fait exception.
Le constat de la Drees est clair. Le système redistribue massivement, il protège les plus modestes et s’appuie sur l’effort de ceux qui cotisent. Les vrais oubliés sont ailleurs : chez les retraités renvoyés vers des mutuelles individuelles moins protectrices, et chez les malades chroniques dont le reste à charge peut dépasser 800 euros par an.
(Crédit photo : Reuters)